Impuestos · 8 de julio de 2020 · 2 mins lectura
ETFs versus Fondos Mutuos, parte 2: impuestos
No todos los fondos tienen el mismo tratamiento tributario, por lo que podrían invertir en lo mismo y terminarías con distintas ganancias
Al invertir en ETFs como los que componen los portafolios Racionales, te eximes de pagar impuestos cuando vendes tus fondos a un precio mayor del que los compras (ganancias de capital), y pagas impuestos sólo por los dividendos que recibes (107 LIR). En cambio, en un típico fondo mutuo (incluso si invierte en ETFs) pagas impuestos por todo lo ganado cuando retiras la inversión (108 LIR).
Entonces, si inviertes $10 millones por 10 años, momento en el que esperas recibir un sueldo líquido de $2,5 millones, y asumiendo un 5% de retorno real, con ETFs obtendrías $730.000 más de ganancias después de impuestos que si hubieras utilizado un típico fondo mutuo. Y entre mayores sean tus ingresos, mayor será la diferencia (ya que mayor es tu tasa marginal de impuestos).
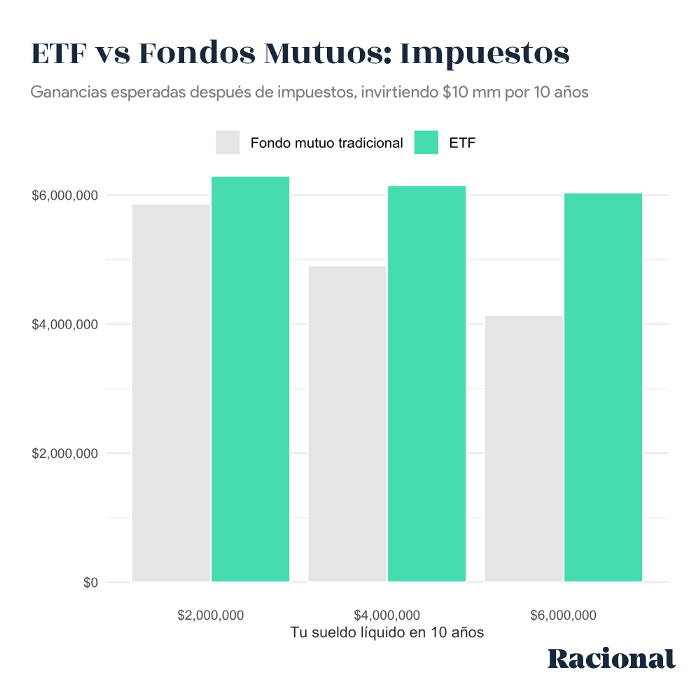
Si el 2030 ganas $3 millones líquidos, la diferencia sería de $1.244.000; si ganas $4 millones, sería de $1.645.000; y, si tus ingresos aumentan hasta llegar al tramo más alto del impuesto de segunda categoría, con ETFs tendrías un 57% más de ganancias netas ($2.166.000).
Así que recuerda, antes de decidir en qué invertir, revisa también los costos tributarios asociados a cada alternativa.
Stocks y temas mencionados
Más en Impuestos

Tu tasa de impuestos vuelve a 0% con el 107 LIR
5 de agosto de 2026

El beneficio tributario para quienes invierten en Chile
15 de julio de 2026
¿Cómo declarar tus inversiones con Racional en la Operación Renta 2026?
16 de marzo de 2026

Ahora recibirás más de tus dividendos en EE.UU.
20 de noviembre de 2023
¿Adiós withholding tax en los dividendos de tus Stocks? 🧐
24 de junio de 2023
¿Cómo funcionan los impuestos con tus inversiones?
7 de septiembre de 2022
Tu plata merece más
Invierte desde Chile en acciones, ETFs y más, en menos de cinco minutos.