Inversión pasiva y largo plazo · 17 de febrero de 2024 · 2 mins lectura
¡Adiós, stockpicking! US$450 mil millones escapan de los fondos activos
Las inversiones activas pierden brillo, mientras los fondos indexados y ETFs ganan terreno.
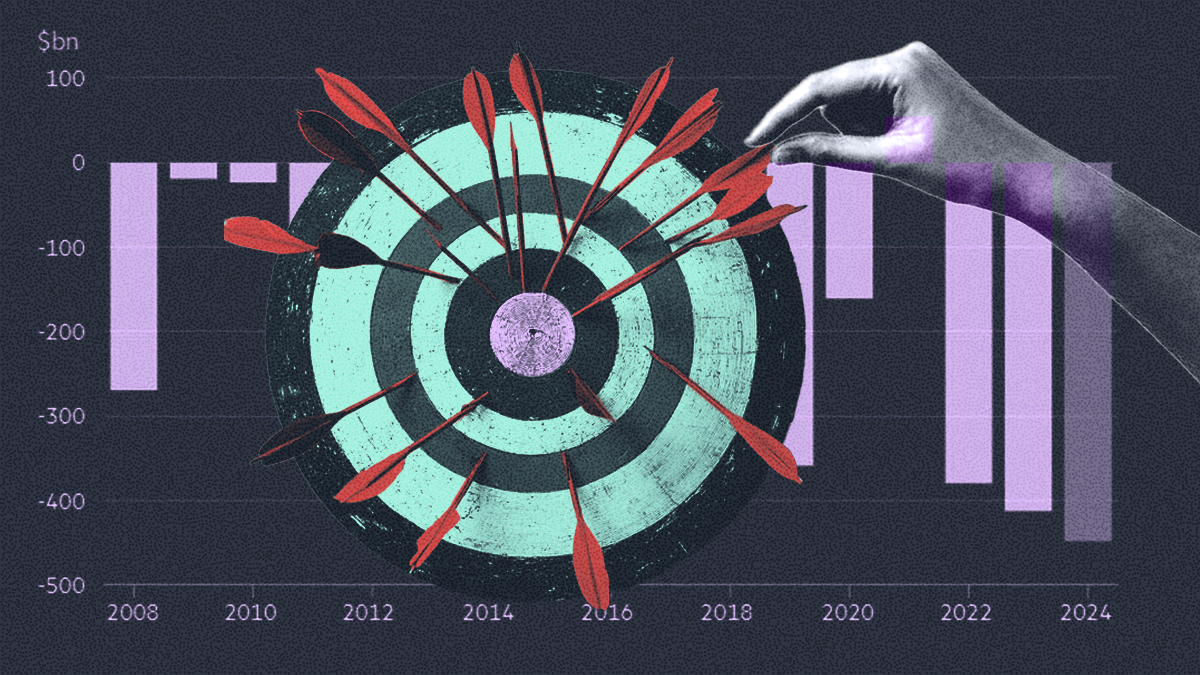
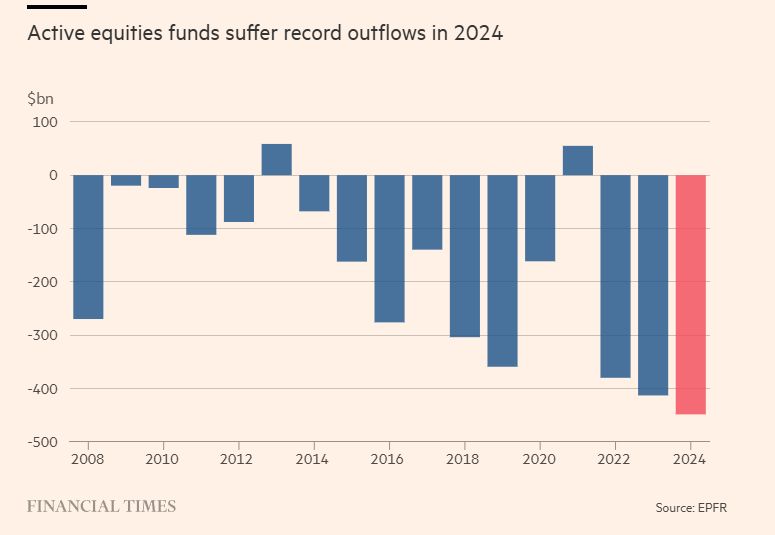
Se está gestando una revolución silenciosa —en el mundo de las inversiones, por supuesto.Y no, no es broma: desde hace ya un tiempo se viene cambiando el juego. Solo en 2024, los inversionistas retiraron un récord de $450 mil millones de dólares de los fondos de acciones gestionados activamente, superando el máximo anterior de $413 mil millones del año anterior. Toda esta tendencia apunta a que cada vez hay mayor preferencia por las inversiones más baratas y eficientes, como los ETFs y fondos indexados.
¿Por qué este cambio?
Los fondos que van eligiendo acciones —sí, esos que cobran comisiones altísimas— han tenido dificultades para superar al mercado. La realidad es que, en muchas ocasiones, no lo logran.
Además, gigantes tecnológicos como Apple (AAPL), Microsoft (MSFT) y Amazon (AMZN) le han complicado aún más el panorama a estos fondos, que suelen invertir menos en estas empresas en comparación con los ETFs y fondos indexados. Y mientras los jóvenes buscan estrategias sencillas y más baratas, los inversionistas más veteranos están retirando su dinero de las estrategias activas, a medida que se acerca su jubilación.
Fondos activos vs. fondos indexados
Rendimiento
Según Morningstar, la gestión activa de grandes empresas de EE.UU. ha retornado en promedio un 13% anual en los últimos cinco años (después de comisiones), mientras que los fondos pasivos similares han entregado un 14%. Ese 1% de diferencia parece poco… hasta que ves el poder del interés compuesto en acción.
Riesgo
Los fondos activos tratan de ganarle al mercado apostando por acciones específicas, lo que a menudo te expone a mayor volatilidad y riesgo. Como intentar predecir el clima a la perfección: a veces aciertas, pero más de una vez nos ha sorprendido una lluvia en pleno verano. ¿Intentar predecir el mercado? Uff. En cambio, los ETFs y fondos indexados siguen un índice completo, lo que significa mayor diversificación y, generalmente, menos riesgos.
Costos
En Estados Unidos, las comisiones anuales de los fondos activos rondan el 0,45%, casi 9 veces más que el 0,05% de los ETFs indexados, como los que encuentras en los Favoritos de Racional. En Chile, la diferencia es aún más impactante: los fondos activos pueden llegar a cobrar cerca del 4% anual (según la CMF). Eso es 80 veces más que los ETFs, ouch.
Impuestos
En Estados Unidos, los ETFs ofrecen ventajas tributarias gracias a su estructura: te permiten postergar impuestos sobre ganancias de capital. En Chile, la cosa se pone aún mejor: con el beneficio tributario del 107 LIR (que puedes acceder a través de Racional Portafolios), te quedas con el 90% de tus ganancias. Es decir, pagas solo un 10% en impuestos, en lugar de hasta un 40% con fondos mutuos tradicionales.
Beneficios de los ETFs y fondos indexados
- Simplicidad: Invertir en un fondo que replica un índice elimina la necesidad (y complejidad) de elegir acciones una por una y ocuparte de monitorear cada una de ellas. Es invertir sin complicaciones.
- Diversificación: Al cubrir todo un índice, tienes acceso a muchos sectores y empresas, evitando el riesgo de “poner todos los huevos en la misma canasta".
- Transparencia: Siempre sabes en qué estás invirtiendo, ya que los componentes del índice son públicos y se actualizan regularmente.
La era del stockpicking está dando paso a un enfoque más racional y accesible. Está dado paso a mirar a los ETFs que siguen índices como una opción más eficiente en comparación con los fondos mutuos y otras estrategias de gestión activa.
En Racional, creemos que cualquiera puede ser inversionista. En Stocks encontrarás miles de ETFs que te permiten aprovechar los beneficios de los fondos indexados sin complicarte la vida. Y con Portafolios, puedes invertir en ETFs que optimizan tus impuestos gracias al beneficio del 107 LIR. Así, te ahorras una buena tajada en impuestos y ese dinero extra lo puedes reinvertir para seguir haciendo crecer tu patrimonio. ¿Qué mejor?
Stocks y temas mencionados
Más en Inversión pasiva y largo plazo

En inversiones no existe el almuerzo gratis
18 de agosto de 2026

Las crisis geopolíticas asustan. El mercado, no tanto.
11 de junio de 2026
Lo que aprendimos de las inversiones de José Antonio Kast
21 de abril de 2025
Los 10 mejores días del año siempre llegan cuando menos los esperas
15 de abril de 2026
Cómo armar una estrategia de Vanguard con Stocks
7 de abril de 2026

Qué hacer cuando tanto las acciones como bonos caen
2 de abril de 2026
Tu plata merece más
Invierte desde Chile en acciones, ETFs y más, en menos de cinco minutos.