Inversión pasiva y largo plazo · 10 de octubre de 2025 · 4 mins lectura
¿Fondos Mutuos o Indexados?
Si sigues invirtiendo en fondos mutuos, probablemente estás dejando plata sobre la mesa.
¿Dónde ganas más 9 de cada 10 veces?
Los fondos mutuos generalmente funcionan con un índice de referencia en donde el manager, un profesional con años de experiencia y estudios, trata de ganarle en rentabilidad al índice, pero en la realidad, solo 1 de cada 10 managers logra vencer a su índice de referencia en el largo plazo, según S&P Global
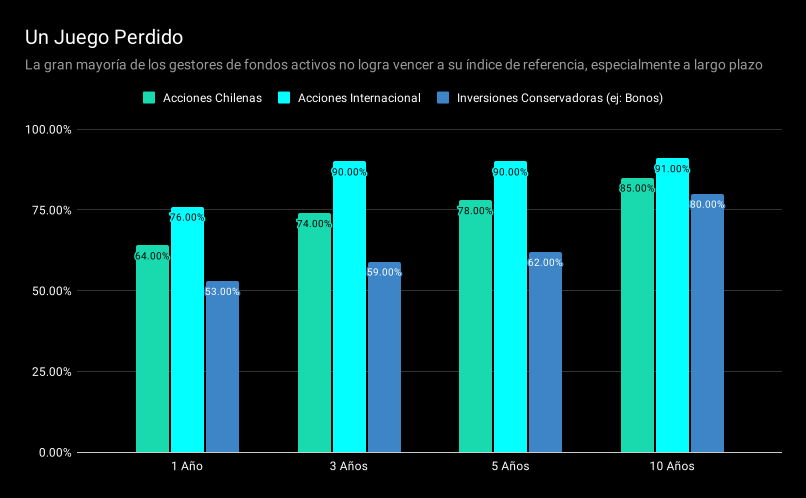
En el gráfico vemos como a medida que pasan los años, se vuelve cada vez más improbable que un manager le gane a su índice de referencia.
Además, los fondos mutuos cuentan con costos altos de administración. Las comisiones cobradas por los Fondos Mutuos pueden llegar hasta un 5,74% en Chile.
Por otro lado, los fondos indexados imitan su índice de referencia. El fondo no intenta "ganarle" al mercado, sino replicar el comportamiento de un índice específico. Su operación es automatizada y, por lo tanto, radicalmente más barata.
Su gestión no depende de un manager que seleccione activos, sino de un equipo que asegura la réplica exacta del índice. También cuentan con costos de administración, pero estos rondan el 0,1% generalmente.
Gran parte de las veces, replican los mismos índices que los fondos mutuos intentan vencer, pero con un costo bajo y un rendimiento similar al del índice.
Gestión activa vs. indexada
Cuando hablamos de inversión activa, nos referimos a que existen compras y ventas constantes en las inversiones que se hacen. Por otra parte, cuando hablamos de inversiones indexadas, nos referimos a replicar un índice, como VOO, que replica las 500 empresas más grandes de Estados Unidos.
Un ETF puede ser de gestión activa o un Fondo Mutuo puede ser de gestión indexada. Sin embargo, la mayoría de los ETFs más populares son indexados, y una gran porción de los Fondos Mutuos ofrecidos en Chile son de gestión activa. Es en esa intersección donde se genera la mayor diferencia.
Elegir un ETF indexado, muchas veces es elegir una inversión diversificada, en donde ponemos nuestros huevos en canastas distintas, protegiendo nuestra inversión, tomando menores riesgos.
Hasta 125 veces más baratos
La rentabilidad es incierta, pero los costos son una certeza que se descuenta de tu patrimonio cada año.
- Un ETF popular que replica el S&P 500, como el VOO, tiene un costo de administración anual de solo 0,03%.
- En Chile, el costo promedio de administración para fondos mutuos que invierten en acciones internacionales es de 3,76% anual.
Esto significa que el fondo promedio de gestión activa es 125 veces más caro que una alternativa pasiva y eficiente. Este costo se come directamente tu retorno potencial, año tras año.
Hasta +50% de retorno
Imaginemos un escenario donde inviertes $10.000.000 en dos productos que siguen el mismo índice y obtienen la misma rentabilidad bruta (antes de comisiones) del 7% anual durante 10 años.
*Para ser piadosos con los fondos mutuos, cambiaremos su comisión de 3,76%, a una de un 2%.
Inversión en ETF:
- Rentabilidad anual después de comisión: 7% - 0,03% = 6,97%
- Valor final en 10 años: $19.616.429, un 96,16% de rentabilidad
Inversión en Fondo Mutuo:
- Rentabilidad anual después de comisión: 7% - 2% = 5%
- Valor final en 10 años: $16.288.946, un 62,89% de rentabilidad
La diferencia es de $3.327.483, un 33,27% menos de rentabilidad en 10 años. Ese es el monto que no recibiste y que se quedó en la administradora en forma de comisiones. Es el poder del interés compuesto trabajando en tu contra.
Y más beneficios aún
- Liquidez: La capacidad de comprar y vender un ETF en cualquier momento del día bursátil otorga un control y flexibilidad que los FFMM no ofrecen.
- Transparencia: Los ETFs publican su donde y cuanto invierten todos los días. Sabes exactamente en qué estás invirtiendo en todo momento.
- Beneficios Tributarios: En Chile, muchos de los ETFs más transados cumplen con los requisitos del artículo 107 de la Ley de Impuesto a la Renta (LIR).
¿Y si ya tengo fondos mutuos?
Revisa bien sus costos y su rentabilidad, puedes hacerlo directamente desde la web de la CMF en "Costos Administradora". Si invertiste hace años y nunca más los miraste, puede que estés perdiendo plata por no cambiar a una opción más eficiente. No se trata de magia, sino de matemática. En el mundo de las inversiones, cada peso que no pagas en comisiones es un peso que se queda trabajando para ti.
El mundo cambió: hoy puedes acceder a ETFs globales con costos bajísimos desde tu celular.
ETFs favoritos de RacionalLos valores presentados son referenciales y las comisiones de los Fondos Mutuos obtenidas desde cmfchile.cl a junio 2025.
Stocks y temas mencionados
Más en Inversión pasiva y largo plazo

En inversiones no existe el almuerzo gratis
18 de agosto de 2026

Las crisis geopolíticas asustan. El mercado, no tanto.
11 de junio de 2026
Lo que aprendimos de las inversiones de José Antonio Kast
21 de abril de 2025
Los 10 mejores días del año siempre llegan cuando menos los esperas
15 de abril de 2026
Cómo armar una estrategia de Vanguard con Stocks
7 de abril de 2026

Qué hacer cuando tanto las acciones como bonos caen
2 de abril de 2026
Tu plata merece más
Invierte desde Chile en acciones, ETFs y más, en menos de cinco minutos.